Vous venez de remporter un marché public mais votre trésorerie est tendue ? Vous cherchez un moyen de financer l’exécution de vos prestations sans attendre les paiements de l’acheteur ? Le nantissement de créance est peut-être la solution qu’il vous faut. 📋
Chez Odécia, nous vous aidons à comprendre les règles des marchés publics. Le nantissement peut soutenir votre trésorerie, sous réserve de l’accord du financeur et des conditions du contrat. Son principe est prévu par le Code de la commande publique.
Dans cet article, on vous explique concrètement ce qu’est le nantissement, comment le mettre en place étape par étape, et quelles sont les différences avec la cession de créance. Direction le guide complet ! 🎯

Qu’est-ce que le nantissement en marché public ?
Le nantissement permet à une entreprise titulaire d’un marché public de donner en garantie la créance qu’elle détient sur l’acheteur. Vous affectez ainsi une somme à recevoir à la garantie d’un financement. Le nantissement est une sûreté sur cette créance ; il ne constitue pas un cautionnement.
L’article L2191-8 du Code de la commande publique le définit ainsi : le titulaire d’un marché peut nantir la créance qu’il détient sur l’acheteur auprès d’un établissement de crédit ou d’un autre créancier. 💡
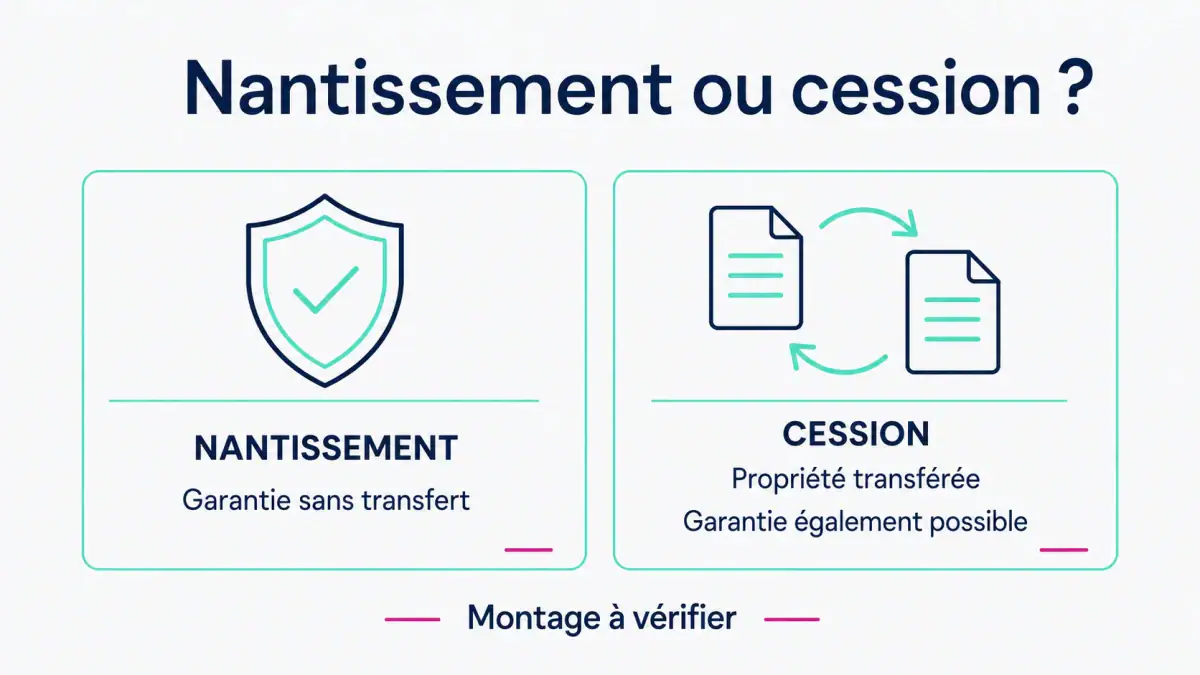
En pratique, vous négociez un financement avec une banque et lui donnez votre créance en garantie. La banque n’attend pas un défaut de remboursement pour encaisser les sommes nanties : après notification ou signification au comptable, elle perçoit seule la part qui lui a été affectée. L’encaissement de cette créance se distingue du traitement des sommes au titre du crédit garanti. Source : article R2191-56 du Code de la commande publique.
Quelle est la base juridique du nantissement ?
Le nantissement des créances issues des marchés publics est encadré par plusieurs textes. L’article L2191-8 du Code de la commande publique pose le principe général, tandis que les articles R2191-45 à R2191-63 détaillent toute la procédure.
La définition civile actuelle figure à l’article 2355 du Code civil : le nantissement affecte un bien meuble incorporel à la garantie d’une obligation. Ici, ce bien est la créance issue du marché. Les règles particulières de la commande publique et, selon le montage, celles du Code monétaire et financier complètent ce cadre. Références vérifiées le 7 septembre 2026.
Le Code monétaire et financier intervient aussi, particulièrement les articles L313-23 à L313-34, qui régissent la cession et le nantissement de créances professionnelles (dispositif dit « Dailly »).
Nantissement ou cession de créance : quelles différences ?
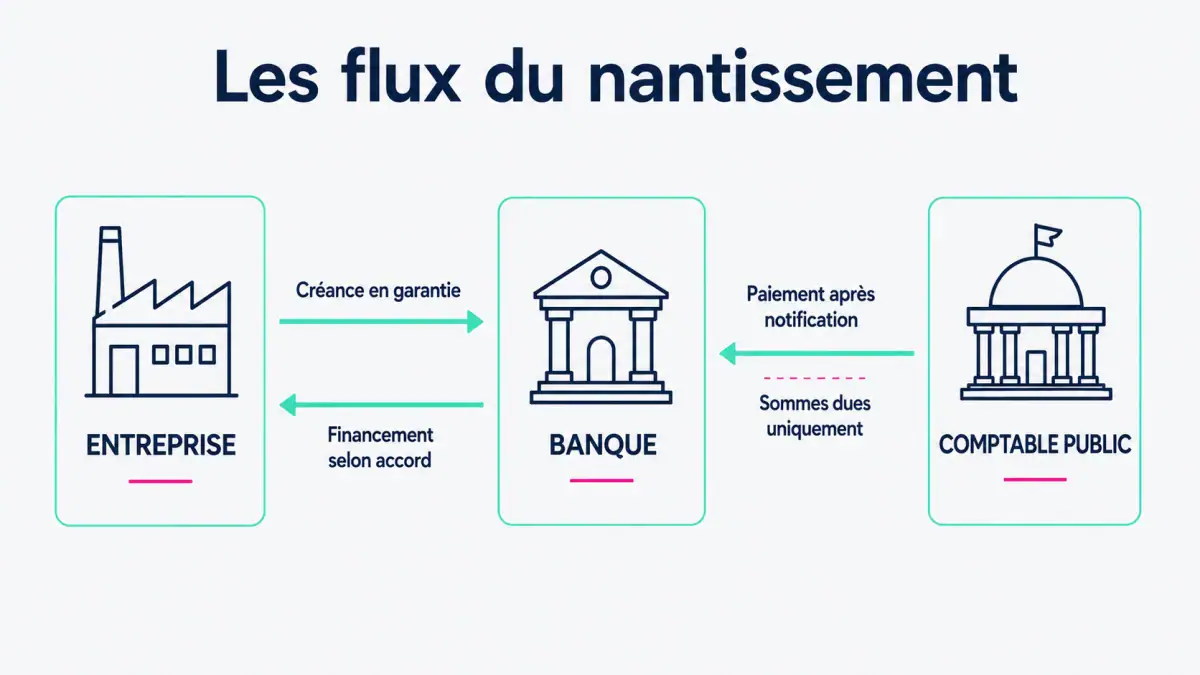
Avant d’aller plus loin, clarifions une confusion fréquente. Le nantissement et la cession de créance sont deux mécanismes distincts, même s’ils poursuivent un objectif similaire : obtenir des liquidités grâce à votre marché public.
La cession de créance : un transfert de propriété
Avec la cession de créance, la propriété de la créance est transférée au cessionnaire. Cela ne signifie pas que l’opération est toujours une vente définitive : une cession peut aussi garantir un crédit. Le dispositif Dailly prévoit ce transfert même lorsque la cession est consentie à titre de garantie, sans prix de vente. Source : article L313-24 du Code monétaire et financier. ➡️
Le montant disponible, les frais et le calendrier du financement dépendent du contrat conclu avec la banque. Il n’existe pas de pourcentage universel de 80 à 90 % versé immédiatement. Comparez le montant de la créance mobilisée avec le financement effectivement proposé.
Le nantissement : une mise en garantie
Avec le nantissement, vous conservez la propriété de la créance et l’affectez à la garantie du financement. La banque peut toutefois encaisser les sommes nanties après notification au comptable. Le remboursement du crédit et la libération de la garantie se traitent selon le contrat et les règles applicables.
Pour résumer les principales différences :
- Propriété de la créance : conservée avec le nantissement, transférée avec la cession
- Nature de l’opération : nantissement en garantie ; cession avec transfert de propriété, éventuellement à titre de garantie
- Comptabilité : faire vérifier le traitement du montage par votre expert-comptable, sans le déduire du seul destinataire du paiement
- Difficultés de l’entreprise : examiner les effets du contrat et de la sûreté, sans promettre une protection automatique en procédure collective
Besoin d’un accompagnement sur le financement de vos marchés ?
Tableau comparatif
Vous trouverez ci-dessous, notre tableau comparatif nantissement et cession de créance au sein des marchés publics :
Comment mettre en place un nantissement ?
Passons aux choses sérieuses. Voici la procédure complète pour nantir la créance issue de votre marché public. On vous détaille chaque étape pour que vous puissiez avancer sereinement. 📋
Étape 1 : Demander l’exemplaire unique ou le certificat de cessibilité
Informez l’acheteur de votre souhait de nantir la créance. Il vous communique l’un des deux documents prévus par les règles de la commande publique :
- L’exemplaire unique : une copie de l’original du marché comportant la mention signée de l’acheteur qui permet la cession ou le nantissement de la créance
- Le certificat de cessibilité : un document conforme au modèle réglementaire ; le formulaire NOTI6 et sa notice sont proposés par la DAJ
Adressez votre demande à l’acheteur en identifiant le marché et la créance concernée. Vérifiez que le document remis correspond bien au marché et au comptable destinataire. Source : article R2191-46 du Code de la commande publique.
Étape 2 : Négocier le financement avec votre banque
Muni de votre exemplaire unique ou certificat de cessibilité, vous pouvez négocier avec votre établissement bancaire. Présentez-lui le marché, son montant, sa durée, les conditions de paiement prévues.
La banque évaluera le risque et pourra vous proposer un financement si elle accepte le dossier. Cela peut prendre la forme d’une ligne de crédit, d’un découvert autorisé majoré, ou d’un prêt spécifique. Le taux et les conditions dépendront de la solidité du marché et de votre situation financière globale. 💰
Étape 3 : Formaliser le nantissement
Une fois le financement accepté, formalisez le nantissement par écrit. L’acte doit identifier les créances garanties et les créances nanties. En cas de nantissement Dailly, utilisez avec votre banque le bordereau et les mentions imposés par le Code monétaire et financier.
La banque (bénéficiaire du nantissement) doit ensuite notifier le nantissement au comptable public assignataire. C’est une étape cruciale car sans cette notification, le nantissement n’est pas opposable à l’acheteur.
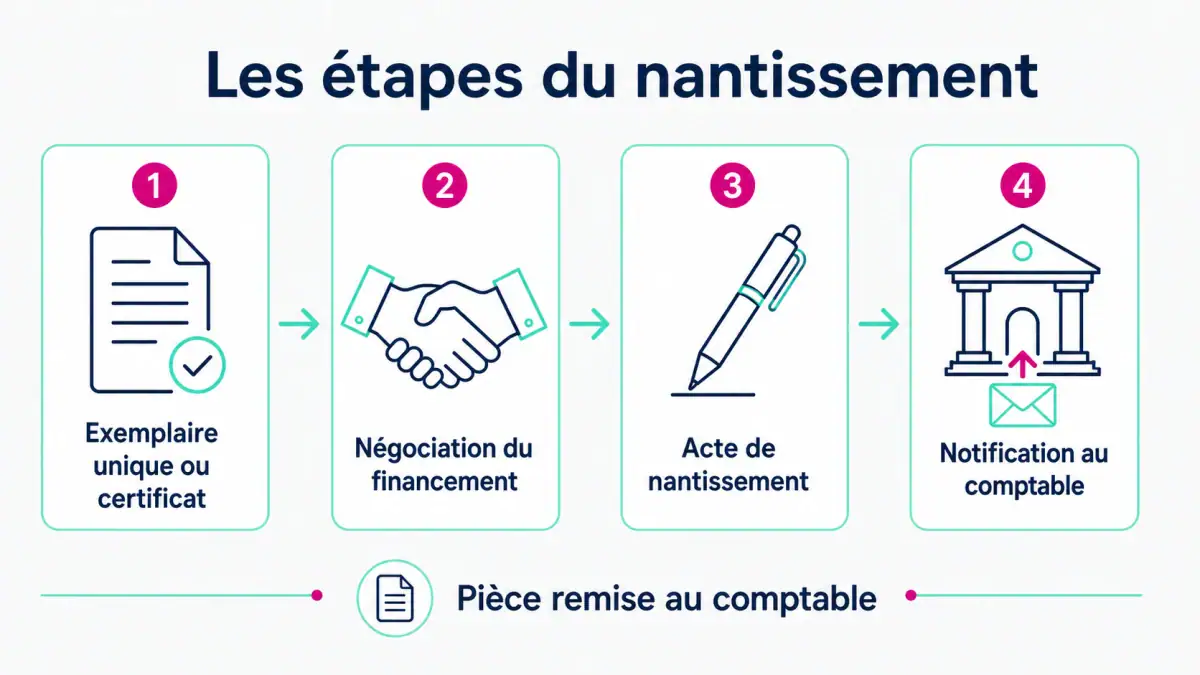
Étape 4 : Notifier au comptable public
Le bénéficiaire notifie ou signifie le nantissement au comptable public assignataire désigné dans le marché. Informer seulement le service acheteur ne suffit pas. Sources : articles R2191-54 et R2191-55.
- Droit commun : notification ou signification au comptable ; le Code de la commande publique n’impose pas systématiquement un acte de commissaire de justice
- Nantissement Dailly : notification au comptable dans les formes de l’article R313-17 du Code monétaire et financier, avec les mentions requises et la preuve de sa réception
Après cette formalité, le bénéficiaire encaisse seul la part de créance nantie, au rythme des sommes dues au titre du marché. Il remet aussi l’exemplaire unique ou le certificat au comptable comme pièce justificative. La notification ne rend pas immédiatement exigible tout le montant du marché. Sources : articles R2191-56 et R2191-58 du Code de la commande publique.
Formez-vous à la gestion des marchés publics
Quel montant peut-on nantir ?
Question importante : vous ne pouvez pas nantir la totalité du montant de votre marché dans tous les cas. Le Code de la commande publique fixe des limites précises.
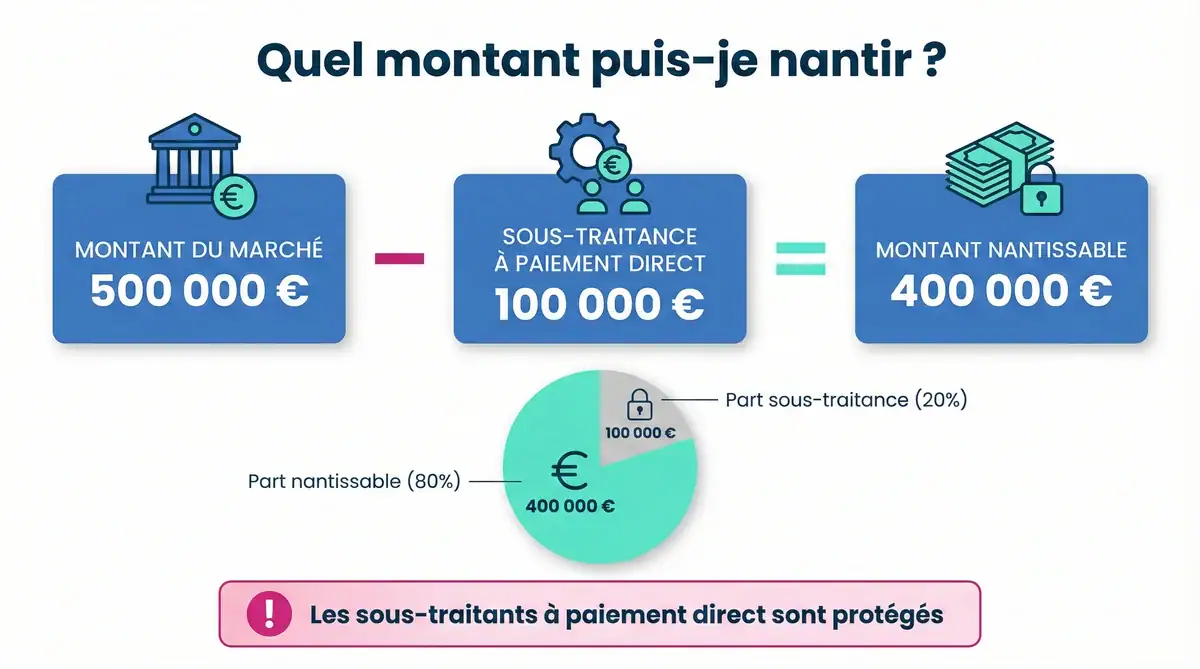
Le plafond correspond au montant du marché diminué des prestations sous-traitées donnant lieu à paiement direct. La part réservée à ces sous-traitants ne peut donc pas servir de garantie au financement du titulaire. Ce plafond ne constitue pas une promesse de crédit de la banque. Source : article R2191-45 du Code de la commande publique.
Par exemple, imaginons un marché de 500 000 € avec un sous-traitant payé directement pour 100 000 €. Le montant maximum que vous pouvez nantir est de 400 000 € (500 000 – 100 000). 🎯
Les cas particuliers du nantissement
Le Code de la commande publique prévoit des dispositions spécifiques pour certains types de marchés. Voyons les principales situations. ➡️
Accords-cadres à bons de commande
Pour un accord-cadre à bons de commande, vous avez le choix. Vous pouvez demander un exemplaire unique ou certificat de cessibilité pour l’ensemble du marché, ou bien un document distinct pour chaque bon de commande.
Cette flexibilité est précieuse. Si vous n’avez besoin de financer qu’une partie de l’accord-cadre, inutile de nantir la totalité. Vous pouvez cibler les bons de commande les plus importants pour optimiser votre trésorerie.
Marchés à tranches optionnelles
Même logique pour les marchés à tranches. Vous pouvez obtenir un exemplaire unique global ou des documents séparés par tranche. Cela vous permet d’adapter votre stratégie de financement au fur et à mesure de l’affermissement des tranches.
Groupements d’entreprises
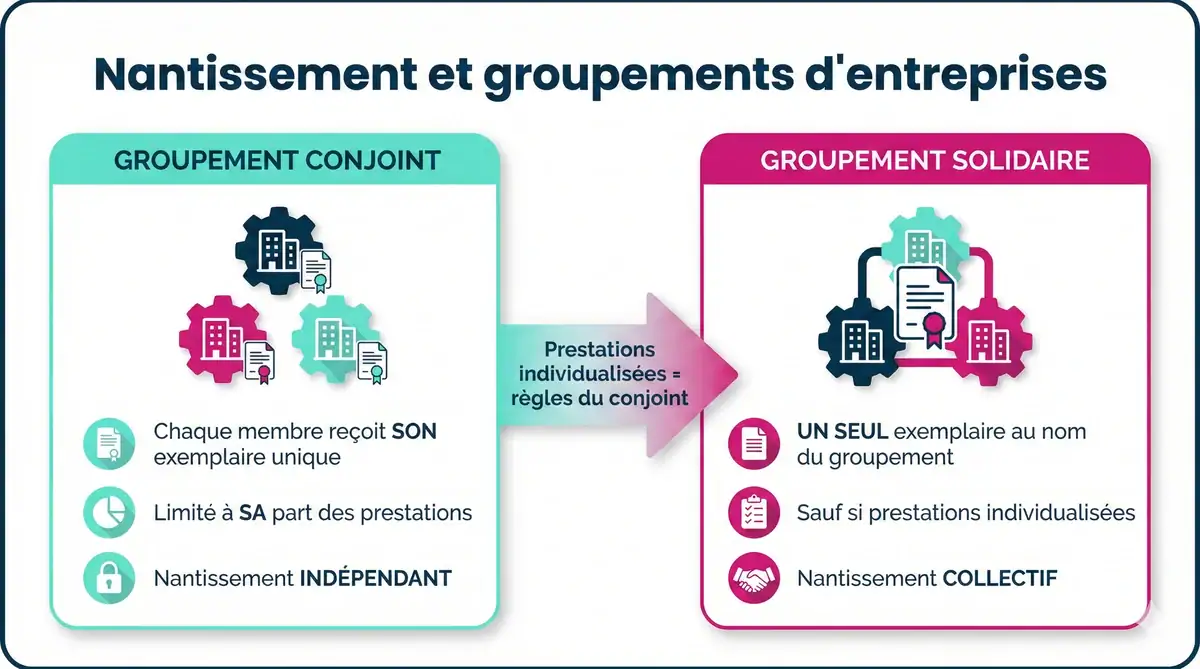
Si vous répondez en groupement momentané d’entreprises (GME), les règles varient selon la forme du groupement :
- Groupement conjoint : chaque membre reçoit son propre exemplaire unique, limité au montant de ses prestations
- Groupement solidaire : un seul exemplaire au nom du groupement, sauf si les prestations sont individualisées
Dans un groupement conjoint, chaque entreprise peut donc nantir indépendamment sa part du marché. Pratique pour les situations où les partenaires ont des besoins de financement différents (et croyez-nous, c’est souvent le cas !).
Les avantages du nantissement pour votre entreprise
Pourquoi opter pour le nantissement plutôt qu’une autre solution de financement ? Voici les principaux atouts de ce mécanisme. 💡
Une trésorerie sécurisée
Le nantissement peut faciliter l’obtention d’un financement avant les paiements de l’acheteur, si la banque accepte le dossier. Le délai applicable aux paiements du marché dépend de l’acheteur et des règles de facturation ; son point de départ ne se résume pas toujours à la date du service fait. Voir les règles de paiement des marchés publics.
Dans le BTP, ce financement peut contribuer aux achats de matériaux et aux frais de main-d’œuvre. Vérifiez toutefois le montant réellement disponible et sa date de mise à disposition avant de l’intégrer à votre budget de chantier.
Une garantie solide pour la banque
La banque examine la qualité de l’acheteur public, mais aussi la réalité de la créance et les risques liés au marché. Un débiteur public ne garantit ni un crédit automatique, ni l’absence de retard ou de contestation du paiement.
Ce que les banques regardent : le contrat, l’exécution des prestations, les montants déjà payés et les éventuelles contestations. Présentez ces éléments avec votre prévision de trésorerie pour discuter de conditions adaptées.

La créance reste dans votre patrimoine
Le nantissement conserve la créance dans votre patrimoine tout en la grevant d’une garantie. Le remboursement du financement doit conduire à régler la libération de cette garantie avec la banque. En cas de procédure collective, faites examiner votre situation : cette conservation ne suffit pas à établir un avantage automatique. ✅
Découvrez aussi la garantie à première demande
Les points de vigilance
Le nantissement n’est pas sans risques ni contraintes. Voici les points auxquels vous devez être attentif avant de vous lancer. ⚠️
La notification est indispensable
Un nantissement non notifié ou signifié au comptable public n’est pas opposable au débiteur public pour le paiement. La banque ne pourra pas encaisser les paiements à votre place. C’est une erreur classique qui peut avoir des conséquences graves. Vérifiez toujours que votre banque a bien effectué cette formalité.
Notre conseil terrain : demandez une copie de l’accusé de réception de la notification. Conservez ce document précieusement dans votre dossier marché.
Les oppositions au paiement
Le comptable public peut recevoir des oppositions au paiement de votre créance (saisies, privilèges fiscaux ou sociaux…). Il doit communiquer ces informations au bénéficiaire du nantissement s’il en fait la demande. Ces oppositions peuvent réduire le montant effectivement disponible.
L’articulation avec la sous-traitance
Si vous confiez ensuite des prestations à un sous-traitant payé directement, vérifiez que la créance déjà nantie ne fait pas obstacle à son paiement. Selon la situation, il faut modifier l’exemplaire unique ou le certificat, ou produire une attestation ou une mainlevée du bénéficiaire. Une simple annotation de l’acheteur ne suffit pas dans tous les cas. Voir les dispositions relatives à la sous-traitance.
Comment optimiser le financement de vos marchés publics ?
Le nantissement s’inscrit dans une stratégie globale de gestion financière de vos marchés. Voici quelques conseils pour en tirer le meilleur parti. 🚀
Anticipez vos besoins de trésorerie
Dès l’attribution du marché, analysez votre calendrier d’exécution et vos besoins de financement. Identifiez les périodes où les décaissements seront importants (achats de matériaux, location d’engins, sous-traitants…) et les moments où les encaissements arriveront.
Dimensionnez le financement avec la banque à partir de ces besoins. Distinguez le plafond de créance mobilisable du montant de crédit effectivement nécessaire et accordé.
Combinez les solutions de financement
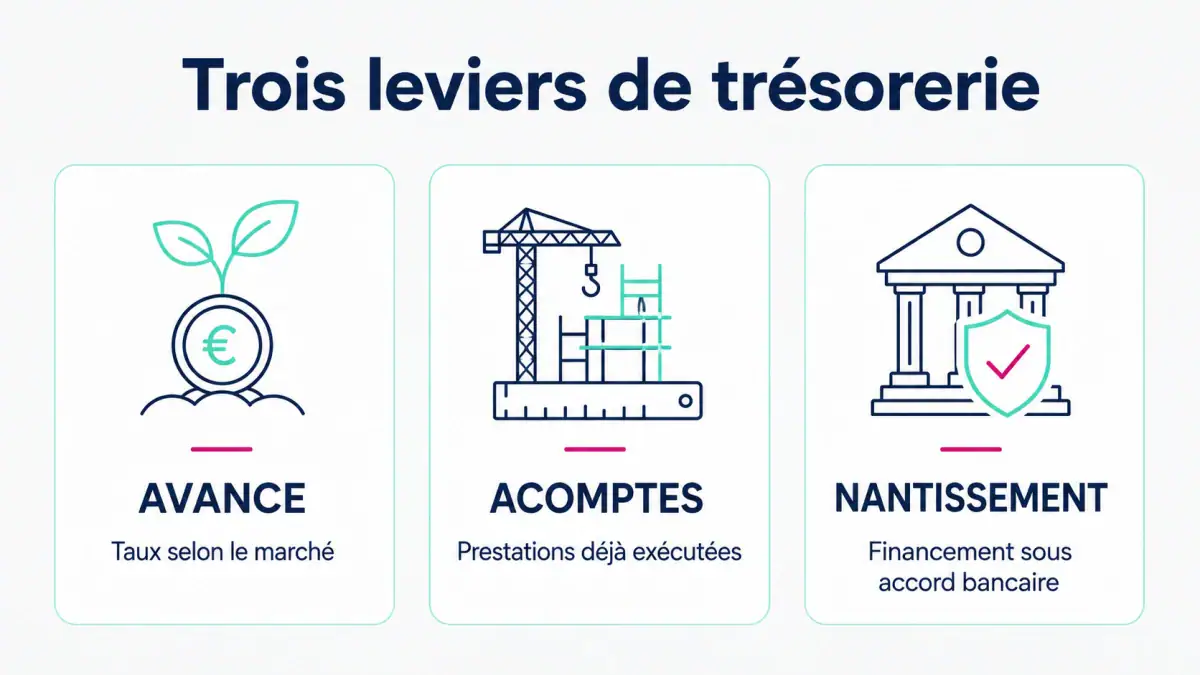
Le nantissement peut se combiner avec d’autres mécanismes prévus par le Code de la commande publique :
- L’avance : elle peut financer le démarrage lorsque ses conditions sont réunies. Pour une PME, le taux minimal dépend notamment de l’acheteur : 30 % pour les marchés de l’État ; 10 % pour certains autres acheteurs soumis aux conditions réglementaires. Il n’existe pas de taux général de 20 % pour toutes les PME. Source : règles et conditions de l’avance.
- Les acomptes : versés au fur et à mesure de l’exécution
- La garantie à première demande : alternative à la retenue de garantie
En articulant ces différents leviers, vous pouvez optimiser significativement votre trésorerie tout au long de l’exécution du marché.
Entretenez la relation avec votre banque
Une relation de confiance avec votre banquier facilite les opérations de nantissement. Informez-le régulièrement de vos marchés en cours, de vos attributions, de l’état d’avancement de vos chantiers. Plus il connaît votre activité, plus il sera réactif pour vous accompagner.
Ce qu’il faut retenir sur le nantissement en marché public
Le nantissement peut faciliter le financement de vos marchés publics, sous réserve de l’accord de la banque. Il permet de lui donner en garantie la créance que vous détenez sur l’acheteur public. 📌
Pour mémoire, voici les points essentiels à retenir :
- Le nantissement est une garantie, pas un transfert de propriété
- Vous devez obtenir un exemplaire unique ou certificat de cessibilité auprès de l’acheteur
- La notification ou signification au comptable public rend le nantissement opposable au débiteur public pour le paiement
- Le montant nantissable est limité par les sous-traitances à paiement direct
- Des règles spécifiques s’appliquent aux accords-cadres et aux groupements
En maîtrisant ce mécanisme, vous sécurisez l’exécution de vos marchés et préservez la santé financière de votre entreprise. Et ça, c’est la clé pour continuer à remporter de nouveaux contrats ! 🎯